

Daily Budget - Expense Tracker
tarafından Kupros Inc.
4,4
- Güvenlik
- 100% Safe
- Kategori
- Finans
- Puanlar
- 4,4
- Fiyat
- Free
- İndir
- 100.00K
Bu uygulama güvenli, güvenilir ve ücretsiz yüklenebilir; herhangi bir risk veya kötü amaçlı yazılım olmadan hızlı indirmeler sunar.
Ekran Görüntüleri
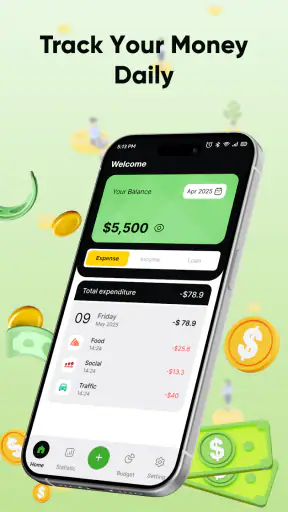
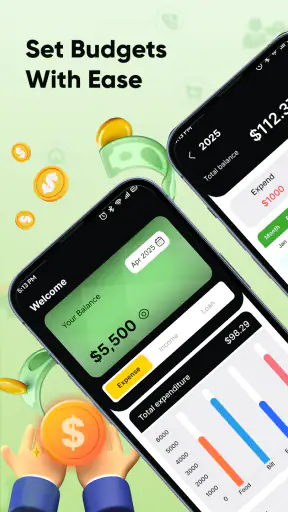
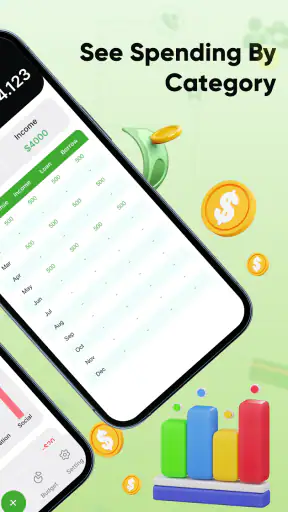
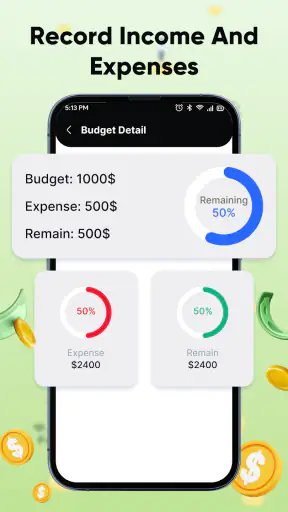
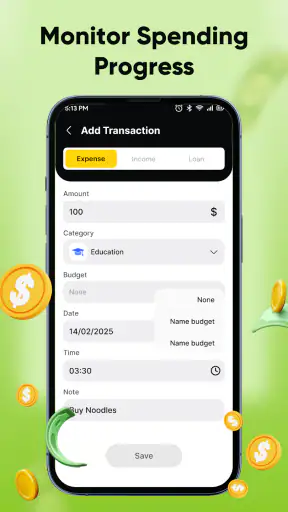
 Analiz eden: Getfullapps
Günlük harcamalarını takip etmeye başlamak isteyen biri için Daily Budget - Expense Tracker, karmaşık finans araçları arasında kaybolmadan ilk adımı atmayı hedefleyen sade bir Android uygulaması gibi duruyor. Benim deneyimimde bu tür uygulamalarda en zor bölüm bütçe hesabı yapmak değil, her harcamayı düzenli biçimde kaydetme alışkanlığı kazanmak. Kupros Inc. tarafından geliştirilen bu finans uygulaması da tam olarak bu alışkanlığa odaklanıyor: gün içinde yaptıklarını not etmek, sonra ay sonunda nereye para gittiğini daha net görmek.
Uygulama ücretsiz sunuluyor ve PEGI 3 yaş derecelendirmesine sahip. Android için minimum işletim sistemi gereksinimi 7.0 olduğu için çok eski olmayan pek çok cihazda çalışması beklenebilir. Mağaza sayfasında 100 binden fazla kurulum ve 4,4 ortalama puan görülmesi, temel ihtiyaca cevap veren bir kullanıcı kitlesi oluşturduğunu düşündürüyor. Yine de bu rakamları tek başına karar ölçütü yapmazdım; asıl önemli nokta, sizin harcama takip alışkanlığınıza uyup uymadığı.
İlk kullanımda ne beklemeli?
Daily Budget - Expense Tracker’ı açtığımda ondan tam kapsamlı bir banka uygulaması beklememek gerektiği hemen anlaşılıyor. Bu, hesaplar arasında otomatik geçiş yapan, yatırım portföyü çıkaran veya finansal kararları sizin yerinize veren bir araçtan çok, günlük giderleri düzenli tutmaya yarayan pratik bir kayıt defteri yaklaşımına yakın. Bu sadelik, özellikle ilk kez bütçe uygulaması kullanacak kişiler için avantajlı.
Ben böyle bir uygulamayı kullanmaya başlarken önce hedefimi küçültmeyi öneririm. “Bütün mali durumumu baştan sona düzenleyeceğim” demek yerine, bugün yaptığım birkaç harcamayı zamanında gireceğim demek daha gerçekçi. İlk başarı burada geliyor. Kahve, ulaşım, market veya çevrim içi alışveriş gibi ödemeleri geciktirmeden kaydettiğinizde uygulama anlam kazanmaya başlıyor.
Günlük bütçe fikrinin güçlü tarafı da bu davranış değişikliğinde yatıyor. Aylık toplamı sonradan tahmin etmeye çalışmak yerine, küçük ödemeleri gerçekleştiği anda görünür hâle getiriyorsunuz. Benim için bu yöntem, özellikle “küçük harcamalar nereye gidiyor?” sorusuna cevap ararken daha faydalı. Büyük bir ödeme zaten hatırlanıyor; asıl unutulanlar gün içine yayılan küçük tutarlar oluyor.
Kurulumdan sonra ilk düzeni kurmak
İlk açılışta aceleyle her şeyi doldurmaya çalışmak yerine, uygulamayı hangi amaçla kullanacağınızı belirleyin. Sadece harcama kaydı tutmak istiyorsanız başlangıçta birkaç temel gider türüyle ilerlemek daha kolay olur. Market, ulaşım, yemek ve faturalar gibi günlük yaşamda sık karşılaştığınız başlıklar yeterli bir başlangıç sağlayabilir. Çok fazla ayrıntı eklemek, daha ilk günlerde takip işini yorucu hâle getirebilir.
Benim tavsiyem, geçmiş ayların bütün harcamalarını geriye dönük olarak girmeye çalışmamanız. Bu iş hem zaman alır hem de eksik kayıtlar yüzünden yanlış bir tablo oluşturabilir. Bunun yerine uygulamayı bugün başlatıp yeni harcamaları düzenli kaydedin. Birkaç gün sonra hangi giderleri sık yaptığınızı daha iyi anlayabilir, yalnızca gerçekten işinize yarayan ayrımları koruyabilirsiniz.
Sırada Keşfedilecek Makaleler

Benim Konuşan Angela'm: Kişisel Bakımdan Oyuncu Topluluğuna

8 Ball Pool’da Hata Anında Masa Ne Kadar Dayanıklı?

Google Meet, Mobil Görüşmeleri Android ve iOS’a Göre Şekillendiriyor

Google Play Store: Android’in Dağıtım Kapısını Kim Denetliyor?

iTunes’tan YouTube’a: Video Uygulamaları Oynatmanın Ötesine Nasıl Geçti?

Fortnite Mobil Aksiyonda Nişan Kadar Karar Vermeyi de Ödüllendiriyor
Bir başka pratik yaklaşım da kayıt anını sabitlemek. Örneğin marketten çıktıktan sonra, toplu taşımadan indikten sonra veya akşam eve geldiğinizde o günkü harcamaları girmek için kısa bir rutin belirleyebilirsiniz. Uygulamanın faydası, yalnızca kurulmuş olmasından değil, bu rutinin sürdürülebilmesinden geliyor. Bu nedenle ilk kurulumda hızdan çok tekrar edilebilirlik önemli.
Burada kullanıcıların sık yaptığı bir hata var: harcamanın adını ve tutarını yazıp işlemi bitmiş kabul etmek. Oysa birkaç gün sonra kaydın ne anlama geldiğini hatırlamak zorlaşabilir. Ben, açıklama alanı varsa yalnızca ayırt edici bir not eklemeyi tercih ederim. “Market” yerine “haftalık mutfak alışverişi” veya “iş çıkışı yemek” gibi kısa ifadeler, sonradan kontrol ederken daha fazla anlam taşır. Gereksiz uzun notlar ise kayıt sürecini yavaşlatır.
İlk anlamlı başarı: bir günü eksiksiz görmek
Uygulamadan gerçek fayda almaya başladığım an, ilk günün harcamalarını eksiksiz görebildiğim andır. Bunun için özel bir finans bilgisine ihtiyacınız yok. Gün içinde yaptığınız her ödemeyi mümkün olduğunca aynı gün kaydedin ve gece kısa bir kontrol yapın. Amaç kusursuz bir muhasebe hazırlamak değil; hatırlamaya dayalı tahmin yerine gerçek davranışınızı izlemek.
Gerçekçi bir senaryo düşünelim: Sabah ulaşım için ödeme yaptınız, öğle arasında yemek aldınız, akşam da markete uğradınız. Bu üç işlemi ayrı ayrı yazmak, gün sonunda tek bir toplam görmekten daha yararlı olabilir. Böylece hangi tür giderin bütçenizi daha çok etkilediğini ayırt edersiniz. Ertesi gün de aynı kategorideki harcamayı azaltmak veya önceden sınır koymak daha kolay hâle gelir.
İlk hedefiniz uygulamayı doldurmak değil, kendi harcama davranışınızı görünür kılmak olmalı. Bu ayrım önemli. Çok sayıda kayıt girmek, tek başına iyi bütçe yönetimi anlamına gelmez. Kayıtların size bir karar aldırması gerekir. Örneğin dışarıda yemeğin beklediğinizden sık tekrarlandığını fark ederseniz, sonraki hafta için daha uygulanabilir bir plan yapabilirsiniz.
Günlük takipte en zor konu genellikle nakit ödemeler ve küçük alışverişlerdir. Kartla yapılan işlemler banka hareketlerinde görülebilir, fakat nakit harcamalar kolayca unutulur. Bu yüzden cüzdanınızdan çıkan parayı da aynı ciddiyetle kaydetmenizi öneririm. Tutar küçük olsa bile, gün içinde tekrarlanan ödemeler toplamda önemli bir fark yaratabilir.
Karıştırılabilecek noktalar ve pratik çözümler
Yeni kullanıcıların yaşayabileceği ilk karışıklık, günlük bütçe kavramıyla aylık bütçeyi aynı şey sanmak. Günlük yaklaşım, her gün harcayabileceğiniz tutarı düşünmenize yardımcı olabilir; fakat kira, fatura veya dönemsel alışveriş gibi düzensiz giderler aynı ritimde gerçekleşmez. Bu nedenle yalnızca günlük rakama bakarak büyük ödemeleri göz ardı etmeyin. Ben, düzenli giderleri ayrıca zihnimde ayırıp uygulamadaki günlük kayıtları bununla birlikte değerlendirmeyi daha sağlıklı buluyorum.
İkinci konu, kategorileri gereğinden fazla bölmek. “Kahve”, “atıştırmalık”, “öğle yemeği” ve “akşam yemeği” gibi çok sayıda başlık ilk bakışta ayrıntılı görünür, fakat bir süre sonra kayıt girmeyi zorlaştırabilir. Başlangıçta daha geniş kategoriler kullanmak, uygulamayı bırakma riskini azaltır. Ancak belirli bir giderin kontrolden çıktığını fark ederseniz, yalnızca o alanı daha ayrıntılı izlemeye başlayabilirsiniz.
Üçüncü karışıklık ise kayıt ile ödeme tarihinin birbirine karıştırılmasıdır. Bir harcamayı geç girerseniz, onu yaptığınız güne göre değerlendirmek mi yoksa kaydettiğiniz güne göre görmek mi istediğinizi baştan düşünün. Günlük davranışı ölçmek istiyorsanız gerçek ödeme gününü esas almak daha anlamlıdır. Gecikmiş kayıtları rastgele günlere dağıtmak, sonraki değerlendirmeleri yanıltabilir.
Uygulamanın sade yapısı bazı kullanıcılar için sınırlama gibi de hissedilebilir. Eğer banka hesaplarınızı tek ekranda görmek, otomatik işlem aktarımı yapmak, ortak bütçe paylaşmak veya ayrıntılı finans raporları hazırlamak istiyorsanız, daha gelişmiş bir bütçe aracı sizin için daha uygun olabilir. Daily Budget - Expense Tracker’ın gücü, kapsamı büyütmekten çok günlük kayıt işini erişilebilir tutmasında.
Kimler için iyi bir başlangıç?
İlk kez gider takibi yapacak öğrenciler, maaşını ay boyunca daha kontrollü kullanmak isteyen çalışanlar ve küçük harcamalarının toplamını merak eden herkes için mantıklı bir seçenek olabilir. Özellikle karmaşık tablolarla uğraşmak istemeyen, fakat “param nereye gidiyor?” sorusuna düzenli cevap arayan kişiler uygulamadan daha çabuk verim alacaktır.
Düzensiz geliri olan biriyseniz de günlük kayıt yaklaşımı işinize yarayabilir; çünkü sabit bir aylık plan yerine gerçekleşen harcamaları izleyebilirsiniz. Fakat gelirinizin değişken olması, uygulamayı tek başına yeterli kılmaz. Böyle bir durumda önce zorunlu giderlerinizi ayırmanız, ardından günlük harcamaları değerlendirmeniz gerekir. Aksi hâlde uygulamada görünen toplamlar, ödeme gücünüz hakkında eksik bir izlenim verebilir.
Çocuklar veya genç kullanıcılar için yaş derecelendirmesinin PEGI 3 olması erişilebilir bir çerçeve sunuyor. Yine de finansal alışkanlık kazandırmak isteyen bir ebeveyn olarak, uygulamayı yalnızca rakam girilen bir araç gibi değil, ihtiyaç ile istek arasındaki farkı konuşmak için kullanırdım. Bu yaklaşım, kayıtları mekanik bir göreve dönüştürmeden daha öğretici olabilir.
Öte yandan, tüm işlemlerinin otomatik olarak içe aktarılmasını bekleyen kullanıcılar bu uygulamadan memnun kalmayabilir. Aynı şekilde yatırım takibi, borç planlaması veya aile bütçesi paylaşımı gibi özel ihtiyaçlarınız varsa daha kapsamlı bir çözüm aramanız gerekir. Burada mesele uygulamanın kötü olması değil; sade günlük takip ile gelişmiş finans yönetimi arasındaki farkı doğru anlamak.
Benim önerdiğim kullanım akışı
İlk hafta için basit bir yöntem uygulardım. Önce gün içinde yapılan tüm ödemeleri mümkün olduğu kadar hemen kaydederdim. Akşam birkaç dakikalık kontrolde eksik kalan nakit harcamaları eklerdim. Haftanın sonunda da en çok tekrar eden üç gider türüne bakardım. Bu inceleme, tek tek tutarlardan daha değerli bir davranış örüntüsü gösterebilir.
İkinci hafta, yalnızca bir kategoriye küçük bir sınır koymayı denerdim. Örneğin dışarıda yemek harcamaları artıyorsa, bütün yaşam tarzını değiştirmek yerine o alanda daha bilinçli seçimler yapardım. Uygulamanın rolü burada karar vermek değil, kararın dayanağını sağlamlaştırmak. Bu nedenle kayıtlara bakıp uygulanabilir tek bir değişiklik seçmek, aynı anda birçok kural koymaktan daha sürdürülebilir.
Telefonunuzu sık değiştiren veya uygulamayı uzun süre kullanmayı planlayan biriyseniz, kayıtların nasıl korunacağı sizin için önemli olabilir. Bu yüzden ilk günlerde yalnızca uygulamaya güvenmek yerine, önemli aylık toplamları kendi kişisel notlarınızda da kısa süreliğine tutmanız temkinli bir yaklaşım olur. Böyle bir yedekleme alışkanlığı, hangi uygulamayı kullanırsanız kullanın finans geçmişinizi daha kontrollü yönetmenize yardımcı olur.
Mağaza bilgilerinde uygulamanın mevcut sürümü 1.0.0 olarak görünüyor. Bu, ürünü değerlendirirken beklentiyi dengede tutmayı gerektiriyor: temel kullanım akışı anlaşılır olabilir, fakat zaman içinde daha gelişmiş ihtiyaçlar ortaya çıkabilir. Ben ilk etapta uygulamayı günlük kayıt alışkanlığı için kullanır, daha karmaşık finans kararları içinse ayrı bir yöntem veya araç düşünürdüm.
Günlük kullanımda güçlü ve zayıf taraflar
En güçlü tarafı, finans takibini göz korkutucu bir projeye çevirmemesi. Uygulama kategorisi finans olsa da, kullanmak için uzmanlık gerektiren bir dil veya uzun hazırlık süreci beklemiyorsunuz. Ücretsiz olması da denemeyi kolaylaştırıyor; bütçe takibinin size uyup uymadığını anlamak için başlangıçta ek bir maliyet üstlenmeniz gerekmiyor.
Bir diğer güçlü taraf, günlük düşünme biçimine yakın olması. İnsanlar çoğu zaman ay sonundaki toplamdan önce, bugün ne kadar harcadığını bilmek ister. Bu bakış açısı, özellikle maaş gününe kadar parasını bölerek kullanmaya çalışan kişiler için daha anlaşılır olabilir. Benim açımdan uygulamanın değeri, büyük finans hedefleri vaat etmesinden değil, küçük kararları daha görünür kılmasından geliyor.
Zayıf tarafı ise sadeliğin beraberinde getirdiği sınırlar. Harcama takibi sizin için yalnızca başlangıç noktasıysa, ileride daha ayrıntılı raporlar, hesap bağlantıları veya ortak kullanım gibi özelliklere ihtiyaç duyabilirsiniz. Bu durumda Daily Budget - Expense Tracker’ı temel kayıt aracı olarak bırakıp, ihtiyaç büyüdüğünde başka bir çözüme geçmek daha mantıklı olabilir.
Ayrıca herhangi bir takip uygulamasında olduğu gibi sonuçların doğruluğu, sizin kayıt disiplininize bağlı. Birkaç gün boyunca işlemleri unutursanız uygulama yanlış yönlendirmiyor; yalnızca eksik veriyle çalışıyor. Bu nedenle en iyi performansı, her harcamayı anında veya aynı gün içinde kaydettiğinizde alırsınız. Buradaki küçük alışkanlık, uygulamanın teknik özelliklerinden daha belirleyici.
Son kararımı nasıl veriyorum?
Kupros Inc. imzalı Daily Budget - Expense Tracker, günlük giderlerini ilk kez düzenli izlemek isteyenler için anlaşılır bir başlangıç noktası. 4,4 ortalama puan ve 100 binden fazla kurulum, uygulamanın ilgi gördüğünü gösteriyor; ancak benim önerim, bu göstergeleri kendi beklentinizle birlikte değerlendirmeniz. Ücretsiz oluşu sayesinde deneyip günlük rutininize uyup uymadığını görmek kolay.
Ben bu uygulamayı, her gün birkaç dakikasını harcama kaydına ayırabilecek ve basit bir görünüm isteyen bir arkadaşa önerirdim. İlk anlamlı sonucu almak için bütün geçmişi girmek gerekmiyor: bugün yapılan ödemeleri kaydetmek, akşam eksikleri kontrol etmek ve hafta sonunda tekrar eden bir gideri fark etmek yeterli bir başlangıç. Bu yöntem, uygulamayı kısa süreli meraktan gerçek bir alışkanlığa dönüştürüyor.
Ancak beklentiniz otomatik banka takibi, ayrıntılı raporlama veya kapsamlı finans planlamasıysa başka bir uygulama daha doğru seçim olabilir. Daily Budget - Expense Tracker’ın yerini doğru belirlediğinizde hayal kırıklığı azalıyor: bu araç, günlük harcamaları düzenli tutmak için sade bir yardımcı. Benim son değerlendirmem, ilk kez bütçe takibi yapacak kişiler için denenmeye değer, fakat gelişmiş finans yönetiminin tamamını üstlenmesi beklenmemesi gereken bir uygulama olduğu yönünde.
Artıları
- Günlük harcama limitini hızlıca kontrol etmeyi sağlar.
- Basit arayüzü sayesinde bütçe kaydı yapmak oldukça pratiktir.
- Küçük harcamaları düzenli takip ederek farkındalığı artırır.
- Kişisel bütçe planlamasına yeni başlayanlar için kullanışlıdır.
- Harcama alışkanlıklarını gözden geçirmek için düzenli bir kayıt sunar.
Eksileri
- Gelişmiş yatırım ve borç takip araçları sunmayabilir.
- Veri senkronizasyonu veya yedekleme seçenekleri sınırlı olabilir.
- Birden fazla para birimiyle çalışanlar için kullanımı zorlaşabilir.
- Harcamaları otomatik kategorilere ayırma özelliği yetersiz kalabilir.
- Detaylı grafik ve rapor seçenekleri beklentileri karşılamayabilir.
Daily Budget - Expense Tracker hakkında sıkça sorulan sorular
Daily Budget - Expense Tracker nedir ve ne amaçla kullanılır?
Daily Budget - Expense Tracker, günlük harcamalarınızı takip etmenize ve bütçenizi daha kontrollü yönetmenize yardımcı olan bir finans uygulamasıdır. Gelirlerinizi, sabit giderlerinizi ve günlük harcamalarınızı ekleyerek ne kadar harcama yapabileceğinizi görebilirsiniz. Uygulama özellikle karmaşık finans tabloları kullanmak istemeyen, sade ve pratik bir bütçe planlama aracı arayan kullanıcılar için tasarlanmıştır.
Daily Budget - Expense Tracker ile harcamalarımı nasıl takip edebilirim?
Uygulamayı kullanırken yaptığınız harcamaları ilgili kategoriye göre manuel olarak ekleyebilirsiniz. Örneğin market, ulaşım, faturalar veya eğlence gibi kategoriler oluşturarak paranızın nereye gittiğini daha kolay analiz edebilirsiniz. Düzenli giriş yaptığınızda uygulama günlük bütçenizi hesaplamanıza ve ay sonuna kadar harcama alışkanlıklarınızı daha iyi kontrol etmenize yardımcı olur.
Uygulama kişisel bütçeyi ve günlük harcama limitini nasıl hesaplar?
Daily Budget - Expense Tracker, belirlediğiniz gelirleri ve düzenli giderleri dikkate alarak kullanılabilir paranız üzerinden günlük bir harcama hedefi oluşturur. Kira, abonelik veya fatura gibi sabit ödemeleri önceden eklediğinizde hesaplama daha gerçekçi hale gelir. Harcamalarınızı girdikçe kalan bütçeniz güncellenir; böylece o gün veya ay içinde ne kadar esnek harcama yapabileceğinizi takip edebilirsiniz.
Daily Budget - Expense Tracker kullanmak güvenli mi ve verilerim korunuyor mu?
Finansal bilgiler söz konusu olduğunda uygulamanın istediği izinleri ve mağaza üzerindeki gizlilik açıklamalarını incelemek önemlidir. Günlük bütçe uygulamalarında genellikle banka hesabına doğrudan erişim yerine gelir ve gider bilgileri kullanıcı tarafından manuel girilir. Yine de hassas bilgileri eklemeden önce veri saklama, senkronizasyon, yedekleme ve üçüncü taraflarla paylaşım politikalarını kontrol etmeniz önerilir.
Daily Budget - Expense Tracker ücretsiz mi, uygulama içi satın alma veya reklam içeriyor mu?
Uygulamayı indirmeden önce Google Play veya App Store sayfasındaki güncel fiyatlandırma bölümünü kontrol etmelisiniz; çünkü ücretsiz temel özellikler, reklamlar veya premium seçenekler sürüme ve platforma göre değişebilir. Bazı gelişmiş raporlar, ek özelleştirme seçenekleri ya da reklamsız kullanım ücretli olabilir. İndirme sonrasında abonelik koşullarını ve otomatik yenileme bilgilerini dikkatlice incelemek faydalıdır.
Daily Budget - Expense Tracker Hakkında Kendi Dilinizde Okuyun

Daily Budget - Expense Tracker
Bu site, üçüncü taraf uygulamalar hakkında bağımsız bilgiler sunar ve burada yer verilen hiçbir uygulamayla bağlantılı değildir; bu uygulamaların sahibi, geliştiricisi veya dağıtıcısı da değildir. Uygulama adları, logoları ve ticari markaları ilgili sahiplerine aittir. Geliştirici bilgileri referans amacıyla sunulmuştur; lütfen geliştiriciyle doğrudan khanhlinh59037@gmail.com üzerinden iletişime geçin, https://tr502i-money.vercel.app/ adresini ziyaret edin veya https://tr502i-money.vercel.app/policy sayfasını inceleyin.










